چگونه ما مفهوم ریسک ذاتی را بیان می کنیم به طوری که می توان آن را به طور موثر به عنوان معیار ارزیابی ریسک استفاده نمود؟
چگونه ما مفهوم ریسک ذاتی را بیان می کنیم به طوری که می توان آن را به طور موثر به عنوان معیار ارزیابی ریسک استفاده نمود؟
ریسک ذاتی یک جنبه ضروری ارزیابی اهمیت ریسک است و در چارچوب مدیریت ریسک کسب وکار COSO به عنوان ریسک برای یک هویت در غیاب هر گونه عملیات مدیریتی که ممکن احتمال یا تاثیر ریسک را تغییر دهد، می باشد. در تنظیم ارزیابی ریسک، ریسک ذاتی معمولا بیشتر در زمینه تاثیر ریسک در دستیابی به یک هدف کسب و کار با فرآیندهای مدیریت مشخص شده و یا کنترل داخلی در محل در نظر گرفته شده است. در حالی که این مفهوم ، یک سطح آسان برای توصیف است، و در زمان مشابه برای کاربرد در طول ارزیابی ریسک مشکل می باشد. برای بسیاری از مردم، تفکر در مورد ریسک بدون در نظر گرفتن فرآیندها یا کنترل های موجود در مکان و موقعیت مشکل می باشد.
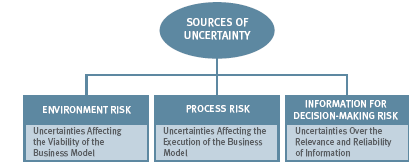
یک راه برای توصیف ریسک ذاتی در حال حاضر در فعالیت کسب و کار می باشد. بدین ترتیب، در ارزیابی ریسک پیش بینی یک سناریو که در آن واحد کسب و کار تحت ارزیابی است و به تازگی در محیط عملیاتی و تحت شرایط مشابه در عملیات های انفرادی رایج می باشد. شرکت کنندگان پس از آن می توانند این سوال را بپرسند : تاثیر ریسک شناخته شده قبل از هر گونه سیاست یا روش های کنترلی درون موقعیت چیست ؟برخی استدلال می کنند که از یک روش ریسک ذاتی همانطور که درک نمی شود به عنوان یک رویکرد “ریسک مازاد” که در آن سیاست ها و رویه فعلی در طول ارزیابی در نظر گرفته شده است. در حالی که رویکرد ریسک مازاد ممکن است درک آن را برای برخی آسان کند و می تواند یک ریسک حیاتی باشد به خاطر اینکه شرکا توافق می کنند که تاثیر بالقوه ریسک را در دستیابی به اهداف کسب و کار ناچیز بیانگارند و آن بواسطه درک جامع حول سودبخشی قابلیتهای مدیریت ریسک موجود باشد. اگر ریسکهای بحرانی کنار گذاشته شود، مدیریت نمی تواند از وجود آن آگاه شود و فرصتی برای اشتراک گذاری پاسخ به ریسک، عملیات کنترلی نمی ماند و بهترین شیوه ها از دست می رود. چارچوب COSO به این اشاره می کند که ریسک باید بر اساس یک ریسک مازاد بعد از توجه به پاسخ های ریسک منتخب با سبک کردن ریسکهای قابل توجه ارزیابی شود.